يتَّجه مجلس «الاحتياطي الفيدرالي» الأميركي إلى تثبيت أسعار الفائدة في اجتماعه المقرَّر يومَي الثلاثاء والأربعاء، قبل أيام من انتخابات التجديد النصفي للكونغرس، في وقت تزداد فيه الضغوط التَّضخمية بفعل ارتفاع أسعار الطاقة وتداعيات الحرب على إيران، بينما تترقَّب الأسواق إشارات إلى توقيت استئناف التشديد النقدي.
ويأتي القرار وسط حساسية سياسية متزايدة تجاه تكاليف المعيشة، وضغوط متواصلة من الرئيس دونالد ترمب على السياسة النقدية، في حين يواجه البنك المركزي معادلةً صعبةً بين احتواء التَّضخم، الذي لا يزال أعلى من مستهدفه البالغ 2 في المائة، وتجنُّب تشديد السياسة النقدية بوتيرة قد تضغط على سوق العمل.
وفي ظلِّ هذه المعطيات، لن تتوقَّف متابعة الأسواق عند قرار الأربعاء، بل ستمتد إلى البيانات الاقتصادية المقرَّر صدورها في اليوم التالي، والتي قد تساعد على تحديد مسار الفائدة خلال الأشهر المقبلة. ففي الخميس، تصدر بيانات مؤشر أسعار نفقات الاستهلاك الشخصي (PCE)، المقياس المُفضَّل لدى «الفيدرالي» لقياس التَّضخم، إلى جانب القراءة الأولية للناتج المحلي الإجمالي في الرُّبع الثالث، بما يوفِّر مؤشرات إضافية بشأن استمرار الضغوط السعرية وقوة النشاط الاقتصادي.
ومن المقرر أن تعلن لجنة السوق المفتوحة الفيدرالية قرارها الأربعاء، بعد اجتماع يستمر يومين. وتشير تقديرات أداة «فيد ووتش» التابعة لمجموعة «سي إم إي» إلى أنَّ الأسواق لا ترجِّح رفع الفائدة بمقدار رُبع نقطة مئوية في الاجتماع الحالي، إذ تقدر احتمال هذه الخطوة بنحو 10 في المائة، بينما تبقى زيادة الفائدة في ديسمبر (كانون الأول) مطروحة إذا استمرَّ التَّضخم فوق المستويات المستهدفة.
وكان مجلس «الاحتياطي الفيدرالي» قد رفع النطاق المستهدَف لسعر الفائدة على الأموال الفيدرالية في سبتمبر (أيلول) إلى ما بين 3.75 و4 في المائة، في أول زيادة منذ 3 سنوات. ويأتي ذلك في وقت لا تزال فيه الضغوط التَّضخمية مرتفعةً، رغم المخاوف من أن يؤدي التشديد النقدي الإضافي إلى إبطاء النشاط الاقتصادي وإضعاف سوق العمل.
التضخم يتجاوز المستهدف
يواجه «الفيدرالي» تحدياً متجدداً في إعادة التَّضخم إلى مستواه المستهدَف، بعدما تراجعت الضغوط السعرية بصورة ملحوظة عقب موجة الارتفاع التي شهدها الاقتصاد الأميركي بعد جائحة «كوفيد – 19». فقد بلغ مؤشر أسعار نفقات الاستهلاك الشخصي ذروته عند 7.2 في المائة في عام 2022، قبل أن تسهم زيادات الفائدة في خفضه إلى نحو 2.2 في المائة بنهاية عام 2024.
لكن التَّضخم عاد إلى الارتفاع في ظلِّ الرسوم الجمركية التي فرضتها إدارة الرئيس الأميركي دونالد ترمب، وتداعيات الحرب على إيران، مُسجِّلاً 3.9 في المائة في مايو (أيار).
وأظهرت أحدث بيانات مؤشر أسعار نفقات الاستهلاك الشخصي المتاحة لشهر أغسطس (آب) ارتفاع التَّضخم العام إلى 3.4 في المائة على أساس سنوي، بينما بلغ التَّضخم الأساسي، الذي يستبعد أسعار الغذاء والطاقة، 3 في المائة. وبذلك ظلَّ المؤشران أعلى من مستهدف «الفيدرالي»، وفق مكتب التحليل الاقتصادي الأميركي.
وفي الوقت نفسه، أظهرت بيانات مؤشر أسعار المستهلكين لشهر سبتمبر ارتفاع الأسعار بنسبة 3.7 في المائة على أساس سنوي، مقابل 3.4 في المائة في أغسطس، في حين ارتفعت بنسبة 0.6 في المائة على أساس شهري. كما سجَّل التَّضخم الأساسي زيادةً سنويةً بلغت 2.6 في المائة، وفق الأرقام التي استند إليها تحليل نشره معهد «الاقتصاد اليومي» في 23 أكتوبر (تشرين الأول).
ولا تقتصر الضغوط على الطاقة، إذ أشار التحليل إلى ارتفاع أسعار بعض السلع والخدمات المرتبطة بالاستثمار في الذكاء الاصطناعي، إلى جانب زيادة تكاليف الخدمات، بما في ذلك الخدمات الاستشفائية وصيانة السيارات وتناول الطعام خارج المنزل. ويعزِّز اتساع نطاق الزيادات المخاوف من أن يكون التَّضخم أكثر رسوخاً من أن يُعزى إلى اضطرابات الإمدادات وحدها.
بيانات الخميس… اختبار جديد للأسواق
تكتسب بيانات الخميس أهميةً خاصةً لأنها ستصدر بعد يوم واحد من قرار الفائدة، ما يعني أن مسؤولي «الفيدرالي» لن يكونوا قد اطلعوا على قراءة سبتمبر لمؤشر نفقات الاستهلاك الشخصي قبل اجتماعهم.
وتتوقَّع تقديرات للسوق، أوردتها «سي إم سي ماركتس»، ارتفاع التَّضخم العام وفق المؤشر بنسبة 0.5 في المائة على أساس شهري في سبتمبر، مقابل 0.3 في المائة في أغسطس، وزيادته إلى 3.6 في المائة على أساس سنوي، مقارنة بـ3.4 في المائة.
أما التَّضخم الأساسي، فمن المتوقع أن يرتفع بنسبة 0.3 في المائة على أساس شهري، مقابل 0.2 في المائة في أغسطس، وأن يبلغ 3.1 في المائة على أساس سنوي، مقارنة بـ3 في المائة.
وإذا جاءت البيانات متوافقةً مع هذه التوقعات، فستعزز المخاوف من استمرار الضغوط التَّضخمية، وتزيد أهمية الإشارات التي سيقدِّمها رئيس «الفيدرالي»، كيفين وارش، بشأن الخطوات المقبلة. لكن القراءة الفعلية، إلى جانب تفاصيل مكونات المؤشر ومراجعات البيانات السابقة، ستحدِّد مدى تأثيرها في توقعات السياسة النقدية.
ويصدر في اليوم نفسه أيضاً التقدير الأولي للناتج المحلي الإجمالي الأميركي في الرُّبع الثالث، ما يضع الأسواق أمام اختبار مزدوج لمسار التَّضخم وقوة النشاط الاقتصادي. وكان التقدير الثالث للناتج المحلي الإجمالي في الرُّبع الثاني قد أظهر نمواً اسمياً بلغ 8.5 في المائة، بينما جرى تعديل نمو الناتج الحقيقي بالزيادة إلى 2.2 في المائة.
كما تشير تقديرات نموذج «جي دي بي ناو»، التابع لبنك الاحتياطي الفيدرالي في أتلانتا، إلى نمو الناتج المحلي الإجمالي الحقيقي بنسبة 3.6 في المائة في الرُّبع الثالث، وفق القراءة المُشار إليها في التحليل الاقتصادي المنشور في 23 أكتوبر.
قواعد السياسة النقدية ترجح مزيداً من التشديد
وتشير مجموعة من القواعد الاقتصادية المُستخدَمة لتقييم السياسة النقدية إلى أن أسعار الفائدة قد تحتاج إلى الارتفاع إذا استمرَّ التَّضخم فوق المستهدف وظلَّ الإنفاق الاسمي قوياً.
ويُظهر مؤشر قواعد السياسة النقدية التابع لـ«المعهد الأميركي للبحوث الاقتصادية» أن بعض النماذج، ومنها نسخة معدلة من «قاعدة تايلور» وقاعدة تستند إلى مستوى الناتج المحلي الإجمالي الاسمي، تشير إلى سعر فائدة يتراوح بين نحو 3.8 و4.1 في المائة، وهو نطاق قريب من المستوى الحالي.
في المقابل، تشير صيغ أخرى، بينها «قاعدة تايلور» الأصلية وقاعدة نمو الناتج المحلي الإجمالي الاسمي، إلى مستويات تتجاوز 5 في المائة. ووفقاً لتقديرات بنك الاحتياطي الفيدرالي في كليفلاند، قد يبلغ السعر الذي توصي به «قاعدة تايلور» نحو 5.7 في المائة في الرُّبع الثالث من عام 2026، في حين تقدم قواعد أخرى تقديرات أدنى. وتعكس هذه الفوارق اختلاف الافتراضات المتعلقة بالتَّضخم والنشاط الاقتصادي، وتؤكد أن القواعد النقدية توفِّر مؤشرات استرشادية لصانعي السياسة، لا وصفات ملزمة للقرار.
وكانت تقديرات «الفيدرالي» الصادرة في سبتمبر قد أشارت إلى توقعات ببلوغ التَّضخم العام وفق مؤشر نفقات الاستهلاك الشخصي 3.7 في المائة بنهاية عام 2026، والتَّضخم الأساسي 3.4 في المائة. كما توقعت بقاء معدل البطالة قرب 4.1 في المائة، وأشارت إلى زيادة إضافية في سعر الفائدة بمقدار رُبع نقطة مئوية وفق المسار الوسيط لتوقعات المشاركين.
وتعكس هذه التقديرات استمرار القلق من التَّضخم، حتى بعد استبعاد أسعار الغذاء والطاقة الأكثر تعرضاً للتقلبات الجيوسياسية.
سوق العمل تحدّ من سرعة التشديد
في المقابل، لا تبدو أوضاع سوق العمل متدهورة بالقدر الذي يفرض تحولاً سريعاً نحو سياسة نقدية أكثر تيسيراً، رغم تباطؤ التوظيف. فقد أظهرت بيانات سبتمبر إضافة 29 ألف وظيفة فقط إلى الوظائف غير الزراعية، بينما بلغ معدل البطالة 4.2 في المائة.
ويضع ذلك البنك المركزي أمام معادلة صعبة: فرفع الفائدة قد يساعد على كبح الطلب والتَّضخم، لكنه قد يزيد تكاليف التمويل ويضغط على الشركات والإنفاق والتوظيف. أما تثبيت الفائدة، فيمنح المسؤولين وقتاً لتقييم أثر الحرب على إيران في الأسعار، لكنه قد يترك الضغوط التَّضخمية قائمة لفترة أطول.
وقالت لوريتا ميستر، الرئيسة السابقة لبنك الاحتياطي الفيدرالي في كليفلاند، لـ«وكالة الصحافة الفرنسية» إن البيانات لا تزال تشير إلى استقرار سوق العمل وبقاء التَّضخم فوق المستهدف، عادةً أن المعطيات الاقتصادية تدعم مواصلة رفع الفائدة. لكنها أشارت إلى أن بعض صانعي السياسة النقدية قد يفضِّلون الانتظار قبل تنفيذ زيادة جديدة.
من جهتها، رأت ويندي إدلبيرغ، الباحثة البارزة في معهد «بروكينغز»، أن تجنُّب الانخراط في التجاذبات السياسية قبل انتخابات التجديد النصفي الأميركية يصبُّ في مصلحة البنك المركزي، مشيرة إلى أن تأجيل رفع الفائدة من أكتوبر إلى ديسمبر لن تكون له تداعيات اقتصادية كبيرة بالضرورة.
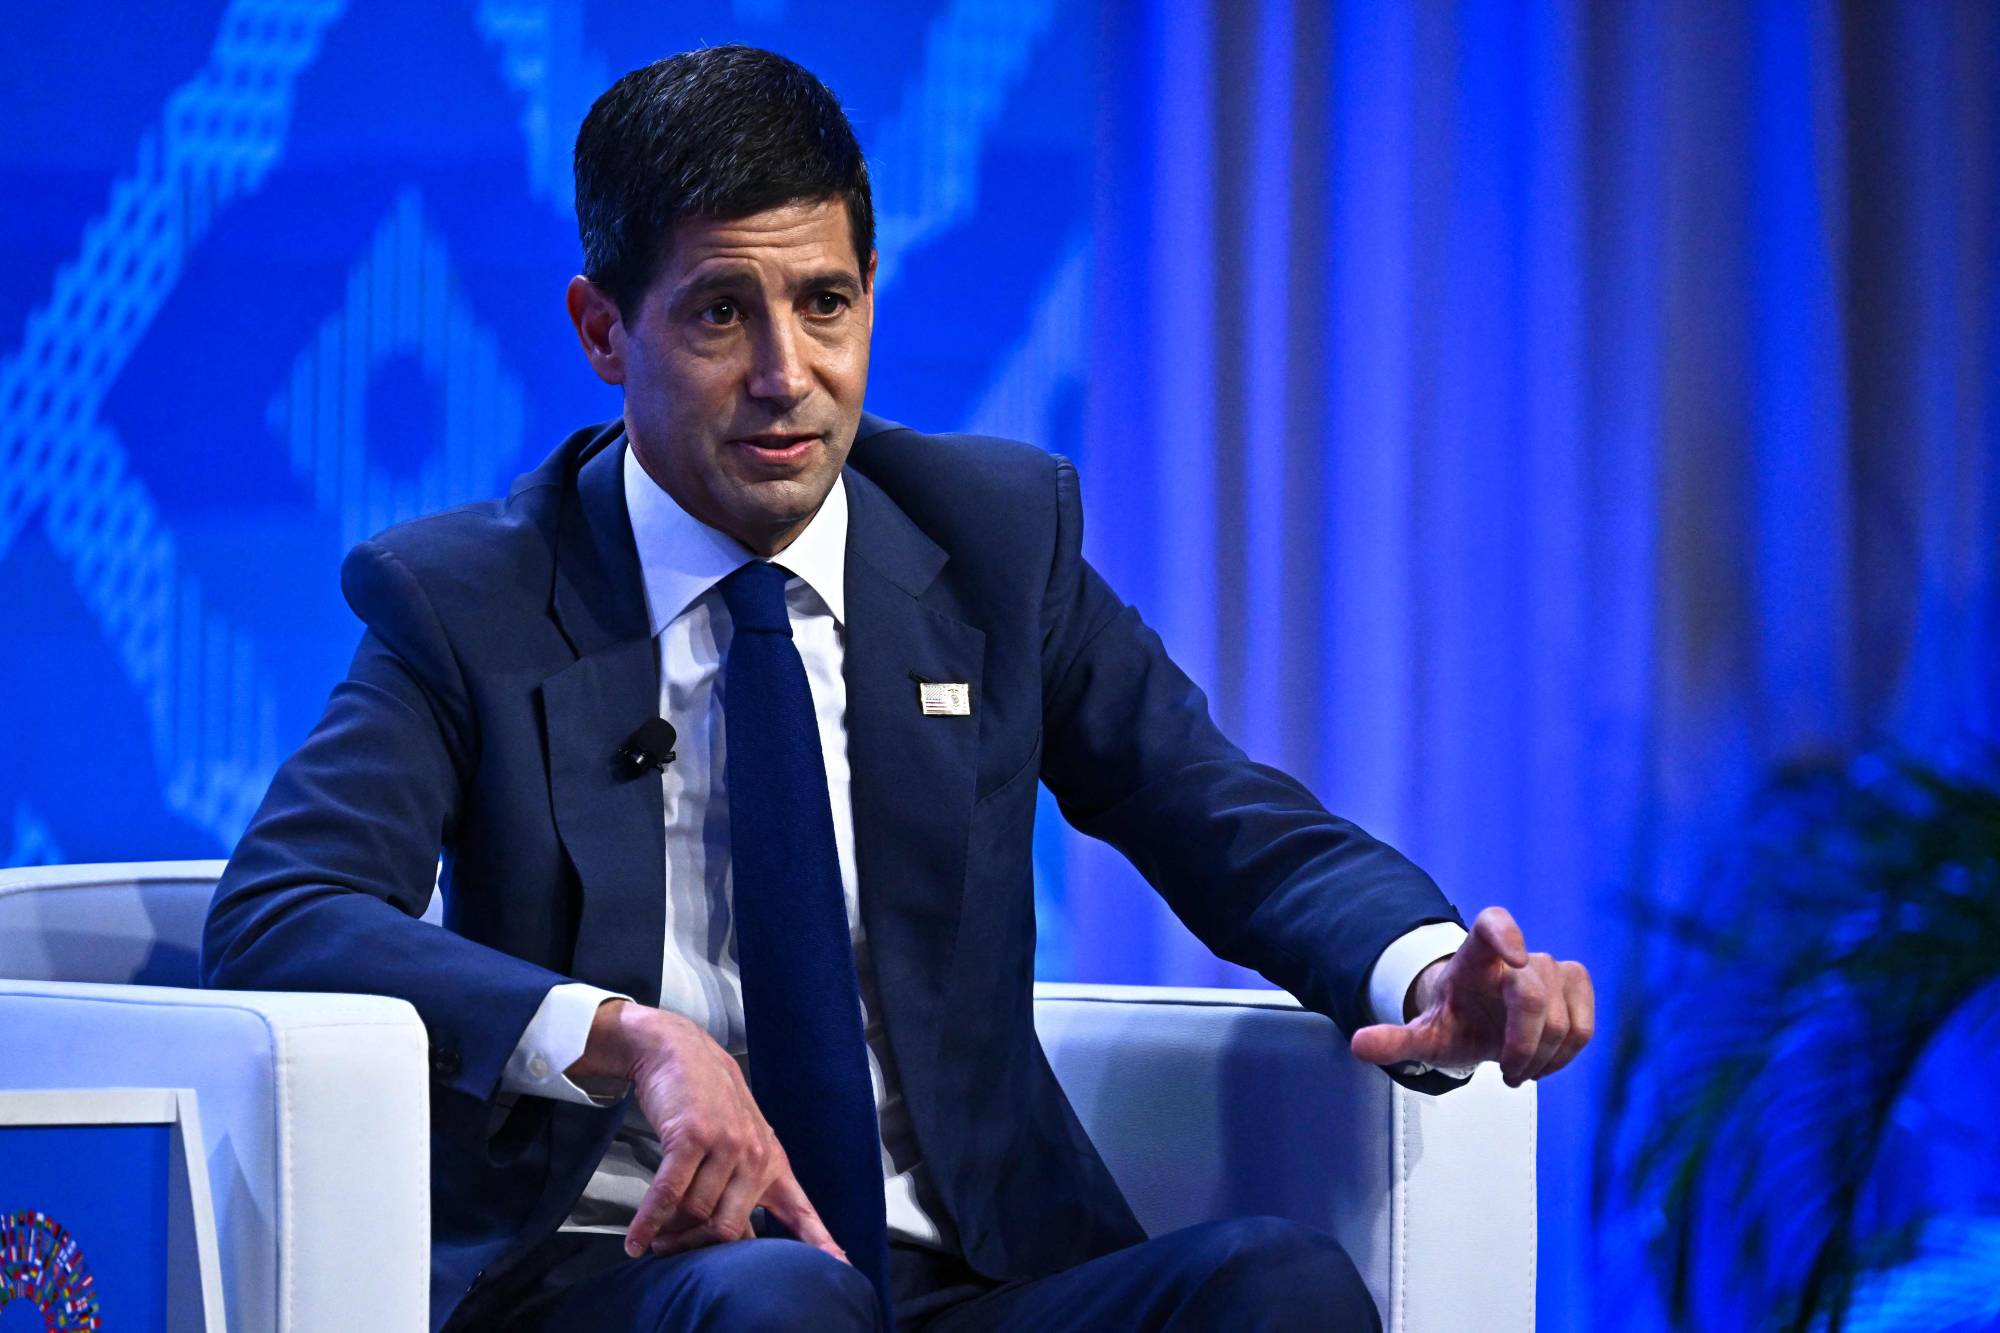
وارش أمام اختبار التوجيه للأسواق
إلى جانب قرار الفائدة، يترقَّب المستثمرون المؤتمر الصحافي لوارش؛ بحثاً عن إشارات بشأن توقيت الخطوة المقبلة، خصوصاً في ظلِّ اختلاف الآراء بشأن مدى إلحاح رفع الفائدة.
وقال مايكل بيرس، كبير الاقتصاديين الأميركيين في «أوكسفورد إيكونوميكس»، إن المؤشرات تدعم الحاجة إلى مواصلة رفع الفائدة في الأجل القريب، لكن تصريحات بعض المسؤولين توحي بأنهم لا يرجحون تنفيذ زيادة في اجتماع أكتوبر.
وأشار ديفيد ميركل، كبير الاقتصاديين الأميركيين في «غولدمان ساكس»، إلى أن تصريحات مسؤولي «الفيدرالي» توحي بأن الزيادات قد تتم في اجتماعات متعاقبة بفاصل اجتماع واحد، ما يضع ديسمبر ومارس (آذار) ضمن المواعيد المحتملة للخطوتين المقبلتين.
بدوره، توقَّع روشير شارما، الاقتصادي في «نومورا»، أن يتجنب وارش تقديم توجيهات مباشرة بشأن القرارات المستقبلية، لكنه قد يلمح إلى تأييد رفع الفائدة في ديسمبر من خلال تقييمه لبيانات التَّضخم والأوضاع المالية.
وتزداد أهمية هذه الإشارات في ظلِّ الضغوط التي يمارسها ترمب على البنك المركزي لخفض الفائدة، وانتقاداته السابقة لرئيسه السابق جيروم باول. كما تأتي وسط خلافات بشأن استقلالية «الفيدرالي»، بعد التحقيق الجنائي الذي استهدف باول، ومحاولات إقالة عضوة مجلس المحافظين ليزا كوك.
وبينما يبدو تثبيت الفائدة في أكتوبر الخيار الأقرب إلى توقعات الأسواق، ستظلُّ بيانات الخميس عاملاً محورياً في تحديد ما إذا كان التَّضخم يتجه إلى مزيد من الارتفاع، أو أن الضغوط السعرية بدأت تتراجع بما يسمح للبنك المركزي بالتريث. وحتى ذلك الحين، يبقى احتمال رفع الفائدة في ديسمبر قائماً، لكنه سيعتمد على مسار البيانات الاقتصادية وتقييم صانعي السياسة النقدية لمخاطر التَّضخم والنمو.